Die Illusion der Kontrolle und die Psychologie des finanziellen Wahnsinns
Screenshot youtube.com
Das globale Finanzsystem erscheint auf den ersten Blick wie ein perfekt ausbalanciertes Uhrwerk, das durch rationale Entscheidungen, staatliche Lenkung und die weise Aufsicht der Zentralbanken gesteuert wird. Doch hinter der Fassade aus glänzenden Hochhäusern, komplexen Algorithmen und scheinbar unfehlbaren Prognosen verbirgt sich ein System, das maßgeblich von menschlichen Emotionen, versteckten Schuldenbergen und dem kollektiven Wahnsinn der Massen angetrieben wird. Die wiederkehrenden Finanzkrisen sind kein zufälliges Ereignis, sondern das unvermeidliche Ergebnis einer fehlerhaften Architektur, die auf Illusionen, unkontrollierter Kreditvergabe und der Gier weniger Akteure basiert.
Die Architektur der Geldschöpfung und die Illusion der Kontrolle
Der Staat gibt Schuldverschreibungen aus, die von den Geschäftsbanken und der Zentralbank erworben werden, wodurch der Staat frisches Geld erhält und das Finanzsystem im Gegenzug sichere Anlagen. Das Geschäftsbankensystem erhält durch diesen Mechanismus die Erlaubnis, neues Geld zu schöpfen, weshalb der Preis dieser Staatsanleihen den wichtigsten Referenzwert des gesamten Systems darstellt. Besonders die Papiere mit einer Laufzeit von zehn Jahren und 30 Jahren dienen als fundamentale Bezugspunkte für die Preisgestaltung unzähliger Finanzanlagen und Hypotheken, wobei die langfristigen Zinssätze typischerweise höher sind als die kurzfristigen.
Das Geheimnis der außerstaatlichen Dollar-Märkte
Die traditionelle ökonomische Lehrmeinung, dass die Zentralbank die Geldmenge kontrolliert und an die Banken verteilt, stellt die Realität völlig auf den Kopf und wird ausschließlich in theoretischen Lehrbüchern gelehrt. In der echten Welt sind es die Großbanken, die die Zentralbank in die Irre leiten, unterstützt durch einen gewaltigen, unsichtbaren Markt an im Ausland gehaltenen Dollar. Diese Währungseinheiten entstanden nach dem Zweiten Weltkrieg, als durch Hilfsprogramme gewaltige Summen in Europa landeten und bei Banken deponiert wurden, die nicht der amerikanischen Regulierung unterlagen.
Der exponentielle Wachstum des Schattenmarktes
Diese Offshore-Institute mussten die Dollar verleihen, um Zinsen zu erhalten, und begannen im Laufe der Zeit, Kredite hauptsächlich für Transaktionen auf den internationalen Finanzmärkten zu vergeben. Es entwickelte sich eine Art Parallelkapitalmarkt, der durch das exponentielle Wachstum der Kapitalmärkte in London und anderen Finanzzentren immer weiter anwuchs und sich der staatlichen Kontrolle entzog. Heute zirkulieren weltweit 12,8 Billionen dieser im Ausland gehaltenen Dollar, während die reguläre amerikanische Geldmenge nur etwas über 20 Billionen beträgt.
Die Ohnmacht der Währungshüter
Zusätzlich zu der regulierten Menge fließen also weitere 64 Prozent in den globalen Märkten, über welche die amerikanische Zentralbank absolut keine Kontrolle besitzt, was bedeutet, dass die USA ihre eigene Währung nicht wirklich steuern. Die Zentralbanker können lediglich den Preis des Geldes durch Zinsanpassungen manipulieren, aber sie können nicht die tatsächliche Geldmenge oder deren Einsatzort kontrollieren. Wenn in diesem hochkomplexen Gefüge etwas schiefgeht, sind es ausgerechnet die Währungshüter, die die Verantwortung tragen müssen, obwohl sie in Wirklichkeit nicht das Sagen haben.
Der Zusammenbruch einer gigantischen Großbank
An einem Nachmittag im März des Jahres 2008, als die Metropole zum irischen Frühlingsfest grün geschmückt war und die Polizeikapelle traditionelle Lieder spielte, brach in den Finanzkreisen die Hölle los. Eine der ältesten und größten Investmentbanken der Finanzmeile war pleitegegangen, und in einem großen Fernsehsender wurde ein ehemaliger Bankökonom live mit der Frage konfrontiert, wie eine solche Katastrophe überhaupt möglich sein konnte. Die Antwort auf diese Frage liegt in der Natur des Menschen und der unheilvollen Verbindung von Immobilienpreisen und billigem Kredit, die das System von innen heraus zerstört.
Der Teufelskreis aus steigenden Preisen und Schulden
Wir befinden uns in einem Zusammenbruch der Vermögenspreise, der zur Hälfte aus ökonomischen Mechanismen und zur anderen Hälfte aus menschlicher Natur besteht und einen instabilen Cocktail bildet. Hält die Zentralbank die Zinsen zu lange zu niedrig, leihen sich die Menschen mehr Geld gegen ihre Vermögenswerte, wodurch der einfachste Weg zur Preismanipulation die Aufnahme von Schulden ist. Steigen die Preise, wollen immer mehr Menschen an dem scheinbar sicheren Aufschwung teilhaben, was die Nachfrage und folglich auch das Angebot in die Höhe treibt.
Die Ausweitung der Kredite auf schwache Schuldner
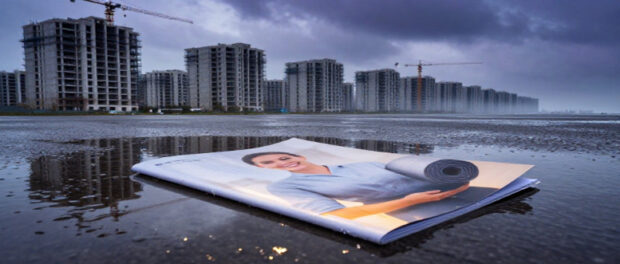
Bauträger rüsten ihre Grundstücke um, um dem Geld hinterherzujagen, und finanzieren aufwendige Hochglanzbroschüren, die immer mehr Käufer anlocken, während die Qualität und Lage der neuen Objekte stetig sinken. Die Banken finanzieren beide Seiten des Handels, ihre Gewinne klettern himmelwärts, und ermutigt durch diese Erfolge verkaufen sie Schuldscheine an andere Finanzhäuser, um sofort neue Kredite vergeben zu können. Irgendwann gehen den Instituten die kreditwürdigen Kunden aus, und sie beginnen, Geld an Kreditnehmer mit schwacher Bonität zu verleihen, nur um das Geschäft am Laufen zu halten.
Die Psychologie der Massen und das Versagen der Lehrmeinung
Der Durchschnittskunde erkennt diese fatalen Zusammenhänge nicht, sondern sieht nur eine steigende Zahl, die ihn reich macht oder das Gefühl vermittelt, im Vergleich zum Nachbarn etwas zu verpassen. Die traditionelle Wirtschaftswissenschaft missversteht diese Psychologie völlig, da sie von einem theoretischen Gleichgewicht zwischen Angebot und Nachfrage ausgeht, das in der realen Welt nicht existiert. Die Wirtschaft ist ein sich anpassendes, komplexes System, in dem steigende Preise die Menschen emotional erregen und zu undifferenzierten Entscheidungen treiben, was historische Spekulationsblasen immer wieder beweisen.
Die zwei grundverschiedenen Typen von Marktteilnehmern
An den Märkten gibt es im Wesentlichen zwei Arten von Anlegern, wobei die wertorientierten Investoren Zahlen betrachten und auf Basis objektiver Kennzahlen emotionslose Entscheidungen treffen. Diese rationale Minderheit wird jedoch von der erdrückenden Mehrheit der trendfolgenden Anleger dominiert, die sich von der Dynamik mitreißen lassen und einfach nur an dem Aufschwung teilhaben wollen. Auf dem Papier wird in solchen Phasen jeder reich, und die Banken erhöhen ihre Fremdkapitalaufnahme, was die Bilanzen verzerrt und neue Risiken schafft.
Die trügerische Sicherheit durch steigende Immobilienwerte
Die Kreditvergabe basiert auf einer Quote, bei der der Kreditbetrag durch eine bestimmte Sicherheit untermauert wird, was die beste Art der Schuldenfinanzierung in steigenden Märkten darstellt. Kostet eine Eigentumswohnung anfänglich 900 000 Dollar und die Bank gibt einen Kredit über 1 000 000 Dollar, muss der Käufer 100 000 Dollar in bar aufbringen. Steigt der Preis der Wohnung um zehn Prozent auf 1 000 000 Dollar, deckt die Sicherheit das gesamte Risiko ab, und der beflügelte Käufer erhält von der Bank noch mehr Kredit für das nächste Objekt, weil die gestiegenen Werte scheinbar genug Spielraum bieten.